Etude de cas d’un Management Package
Nous présentons ci-après une étude de cas de Management Package.
En janvier 2026, un investisseur (le « Sponsor ») prend une part majoritaire (80%) de l’actionnariat d’une société technologique MidCap. Le Sponsor investit la somme totale de 100 mEUR en actions (fonds propres) et en obligations convertibles (quasi-fonds propres) qui portent un taux d’intérêt à hauteur de 10%.
La performance du Sponsor est calculée sur son investissement total. Sur la base de cette performance vont être calibrés les outils de Management Package afin de proposer une relution (ou rétrocession) à l’équipe dirigeante. Le Management Package est structuré au travers d’actions de préférence Ratchet (ou « ADP Ratchet »). Le processus de structuration avec les avocats d’affaires de la société est présenté ci-après :
Dans la plupart des cas, les seuils sont calculés uniquement sur l’investissement initial des seuls investisseurs financiers.
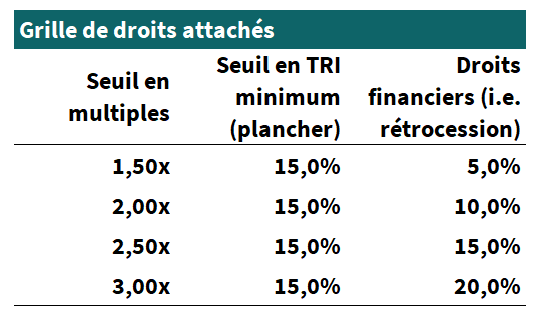
Exemple avec un investissement de 100 mEUR d’un investisseur financier qui propose une rétrocession sur la base de 4 multiples et d’un TRI. Le calcul de ces seuils est fondé sur les proceeds en Equity et en titres obligataires.
Les quatres seuils de multiples sont : 1,50x, 2,00x, 2,50x et 3,00x. Le seuil de TRI plancher est de 15,0%. Les droits financiers (i.e. rétrocessions) attachés aux quatre seuils de multiples sont respectivement de 5,0%, 10,0%, 15,0% et 20,0% de la plus-value marginale réalisée par le Sponsor.
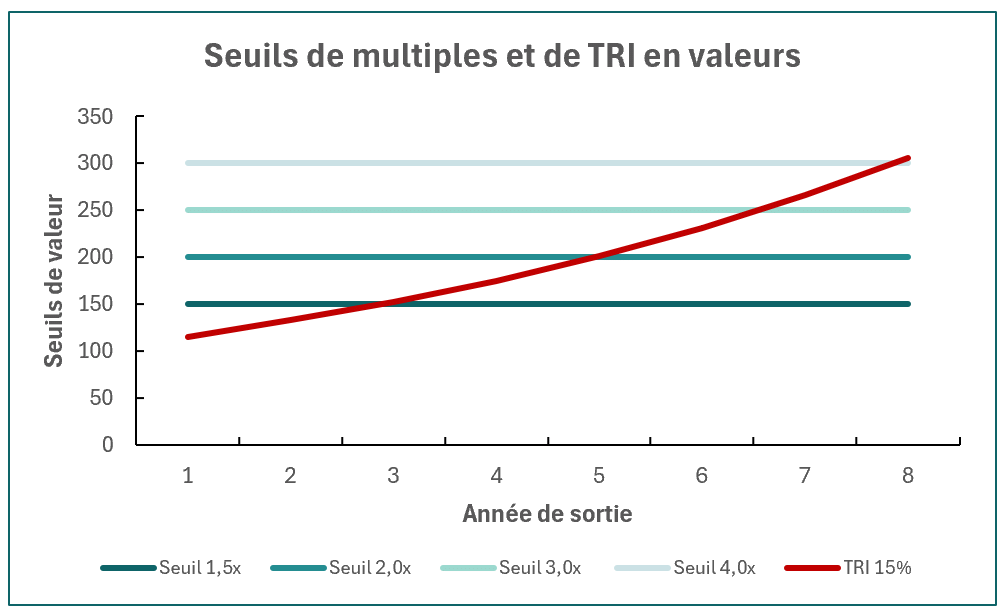
Les seuils sont représentés graphiquement ci-après : les conditions de multiple et de TRI doivent être satisfaites simultanément. Ainsi, chaque valeur de sortie au dessus de la droite rouge (TRI plancher de 15%) permet de déclencher les droits financiers. Le critère de TRI évolue avec le temps alors que le critère de multiple est figé en valeur.
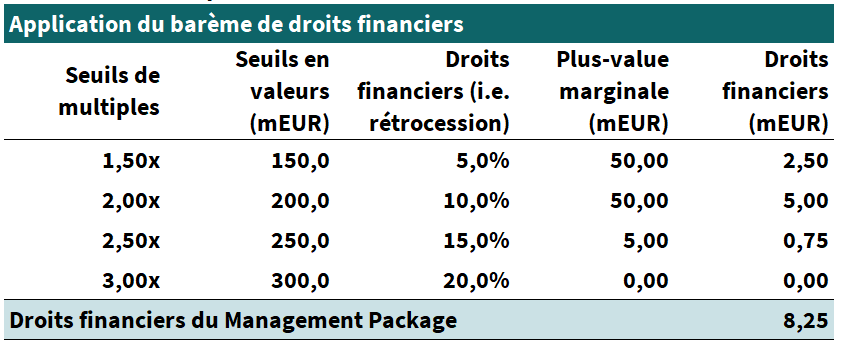
Dans un premier temps, si l’analyse est effectuée sans prendre en compte le critère de TRI plancher mais seulement le niveau de seuil de multiple : nous supposerons une sortie à 5 ans du Sponsor, et que la valeur de sortie de ce dernier s’élève à 255 mEUR (contre 100 mEUR investit au départ). Sur cette base, les droits financiers attachés s’élèvent à 8,25 mEUR. Le tableau ci-après présente les droits financiers par tranche (tranche 1 à 2,50 mEUR, tranche 2 à 5,0 mEUR, tranche 3 à 0,75 mEUR et tranche 4 à 0 mEUR.
Dans un deuxième temps, il convient d’intégrer la contrainte du TRI plancher de 15%. L’estimation de ce plancher, en valeur, s’élève à 201,1 mEUR.
En intégrant le seuil de TRI plancher de 15%, la première tranche devient caduque en année 5. Par ailleurs, le 2e seuil est relevé de 200,0 mEUR à 201,1 mEUR. Les droits financiers du Management Package passent ainsi de 8,25 mEUR à 5,64 mEUR avec la présence du seuil plancher de TRI à 15%.
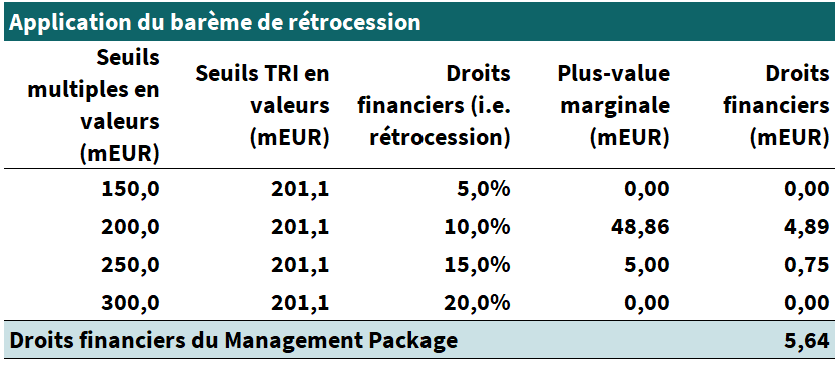
Ainsi, dans le cadre d’une sortie à 255 mEUR pour un investissement du Sponsor de 100 mEUR à un horizon de 5 ans, les droits financiers attachés au Management Package structuré sous forme d’ADP Ratchet, sur la base de la grille présentées ci-avant, s’élèvent à 5,64 mEUR.
Cette valeur correspond au scénario central issue du plan d’affaires de la société et du Sponsor.
Toutefois, ce scénario central constitue une des possibilités parmi des millions de possibilités alternatives. La simulation de cette infinité de scénarios possibles incombe alors à l’évaluateur financier (au travers de modèles probabilistes et aléatoires). Les hypothèses sous-tendantes correspondent aux probabilités appliquées, au choix de l’horizon de sortie, la modélisation de la structure financière (i.e. « waterfall ») dans sa globalité, la modélisation de l’évolution de l’actif économique de la société, les paramètres de volatilité, et la prise en compte de l’incessibilité entre autres.
La modélisation doit reposer sur des hypothèses objectives et réalistes au regard de la réalité économique de l’opération, elle est également influencée par l’expérience de l’évaluateur ainsi que les modèles utilisés.
Le rôle de l’évaluateur indépendant est d’estimer la valeur actualisée et probabilisée de l’ensemble des scénarios possibles à la date d’émission, d’attribution ou de souscription des titres. Cette valeur actualisée et probabilisée va correspondre à la valeur de marché telle qu’estimée par l’expert.